Hovedreglen
Virksomheden kan trække momsen fra på udgifter, som en medarbejder har lagt ud, når købet vedrører virksomhedens momspligtige aktivitet, og der foreligger en gyldig faktura eller kassebon. Ved større køb, hvor der skal en fuld faktura til, bør fakturaen udstedes i virksomhedens navn og adresse.
Der er ikke momsfradrag for faste godtgørelser som kørselspenge og diæter - kun for udlæg dokumenteret med en kvittering. (Kilde: Den juridiske vejledning D.A.11.1.2.3 og D.A.11.1.7.)
Kassebon eller faktura?
Ved køb under 3.000 kr. er en forenklet faktura eller kassebon nok til momsfradrag. Den skal vise sælgers navn og adresse eller CVR-nr., dato, hvad der er købt, det samlede beløb og momsbeløbet. Købers navn er ikke et krav. Ved større beløb skal der en fuld faktura til med købers - altså virksomhedens - navn og adresse. (Kilde: Den juridiske vejledning A.B.3.3.1.4 og A.B.3.3.1.6.)
Momsfradrag på typiske udlæg
| Udlæg | Momsfradrag | Kilde |
|---|
| Materialer, kontorartikler og software til virksomheden | Fuldt fradrag | Momsloven § 37 |
| Hotelovernatning i Danmark | Fuldt fradrag for overnatningen | D.A.11.5.7.2 |
| Restaurant og forplejning (strengt erhvervsmæssigt) | 25 % af momsen | Momsloven § 42, stk. 2 |
| Repræsentation, gaver og billetter til arrangementer | Intet fradrag (restaurant dog 25 %) | Momsloven § 42, stk. 1, nr. 5 |
| Kaffe og te til møder i egne lokaler | Normalt fuldt fradrag | D.A.11.5.7.1 |
| Taxa, tog, bus og fly i Danmark | Ingen moms - intet at trække fra | Momsloven § 13, stk. 1, nr. 15 og § 34 |
| Brændstof og parkering til personbil (hvide plader) | Intet fradrag - også medarbejderens egen bil | Momsloven § 42, stk. 1, nr. 6 |
| Brændstof og parkering til varebil (gule plader, kun erhverv) | Fuldt fradrag | D.A.11.6.2 |
| Udenlandsk moms, fx hotel i Tyskland | Ikke i den danske momsangivelse | D.A.12.1.3 |
Restaurant: 25 % - eller ingenting
Ved restaurantbesøg af strengt erhvervsmæssig karakter kan virksomheden trække 25 % af momsen fra. Har udgiften det mindste private islæt, er der intet fradrag. På en hotelregning giver overnatningen fuldt fradrag, mens middage og anden forplejning er restaurationsydelser med 25 % fradrag. Bed derfor om en regning, hvor overnatning og forplejning står hver for sig. Er morgenmaden inkluderet i værelsesprisen, så spørg jeres revisor, hvordan den skal behandles.
Bil og parkering
Der er ikke momsfradrag for brændstof, drift og parkering til personbiler på hvide plader - heller ikke når medarbejderen kører i sin egen bil for firmaet. Til en varebil på gule plader, der kun bruges erhvervsmæssigt, kan momsen af brændstof og parkering trækkes fra. Kørsel mellem hjem og arbejde tæller som privat.
Udenlandsk moms
Udenlandsk moms kan ikke trækkes fra i den danske momsangivelse. Inden for EU kan virksomheden i stedet søge momsrefusion via TastSelv Erhverv senest 30. september året efter. Der er minimumsbeløb, og nogle lande godtager ikke forenklede fakturaer.
Medarbejderudlæg er ikke det samme som udlæg i momslovens forstand
Et medarbejderudlæg er virksomhedens egen udgift, som en medarbejder blot har betalt. Et udlæg i momslovens forstand (momsloven § 27, stk. 3, nr. 3) er noget andet: Her betaler virksomheden en udgift i kundens navn og for kundens regning, viderefakturerer den uden avance og uden moms, fører den på en særlig udlægskonto og har ikke selv momsfradrag. Materialer og kørsel, som virksomheden selv bruger i opgaven, er ikke udlæg og skal faktureres med moms. (Kilde: Den juridiske vejledning D.A.8.1.1.3.3.2.)
Sådan hjælper Udlægsmester
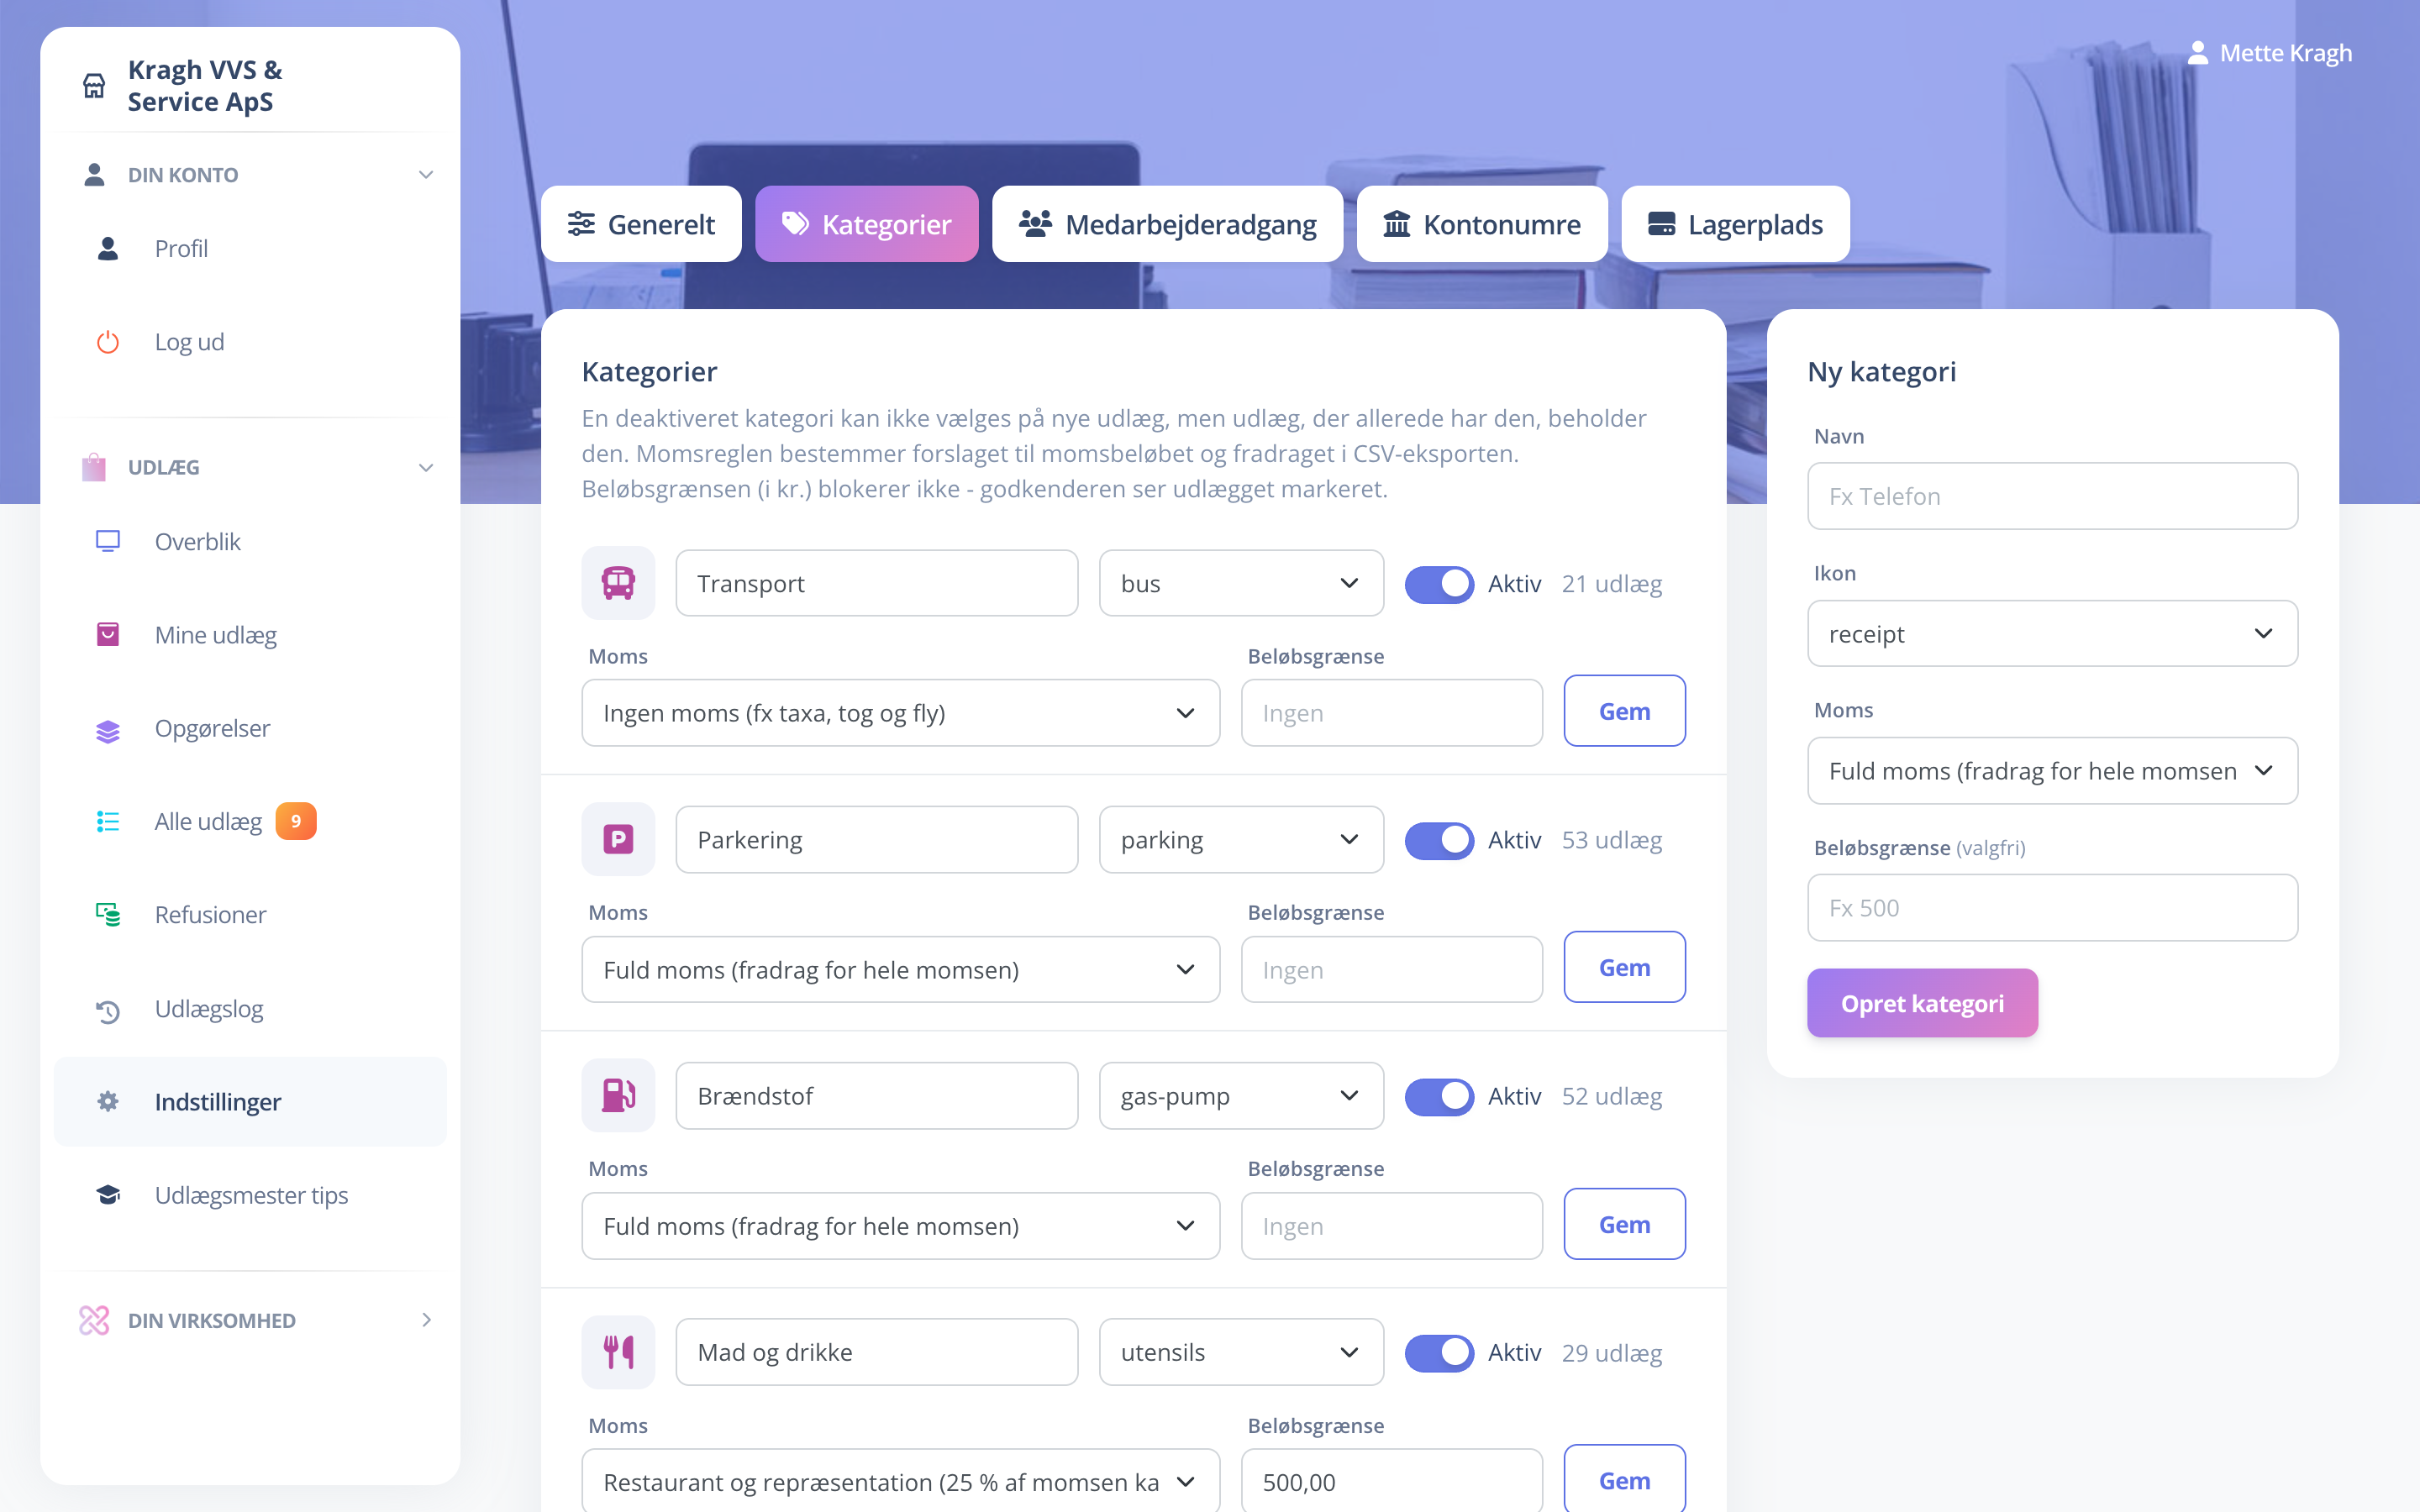
Tjek kategoriernes momsregler, når I starter: Kører medarbejderne i personbiler, skal Parkering og Brændstof stå til ingen moms. Udlægsmester bogfører ikke selv - det gør jeres bogholder.
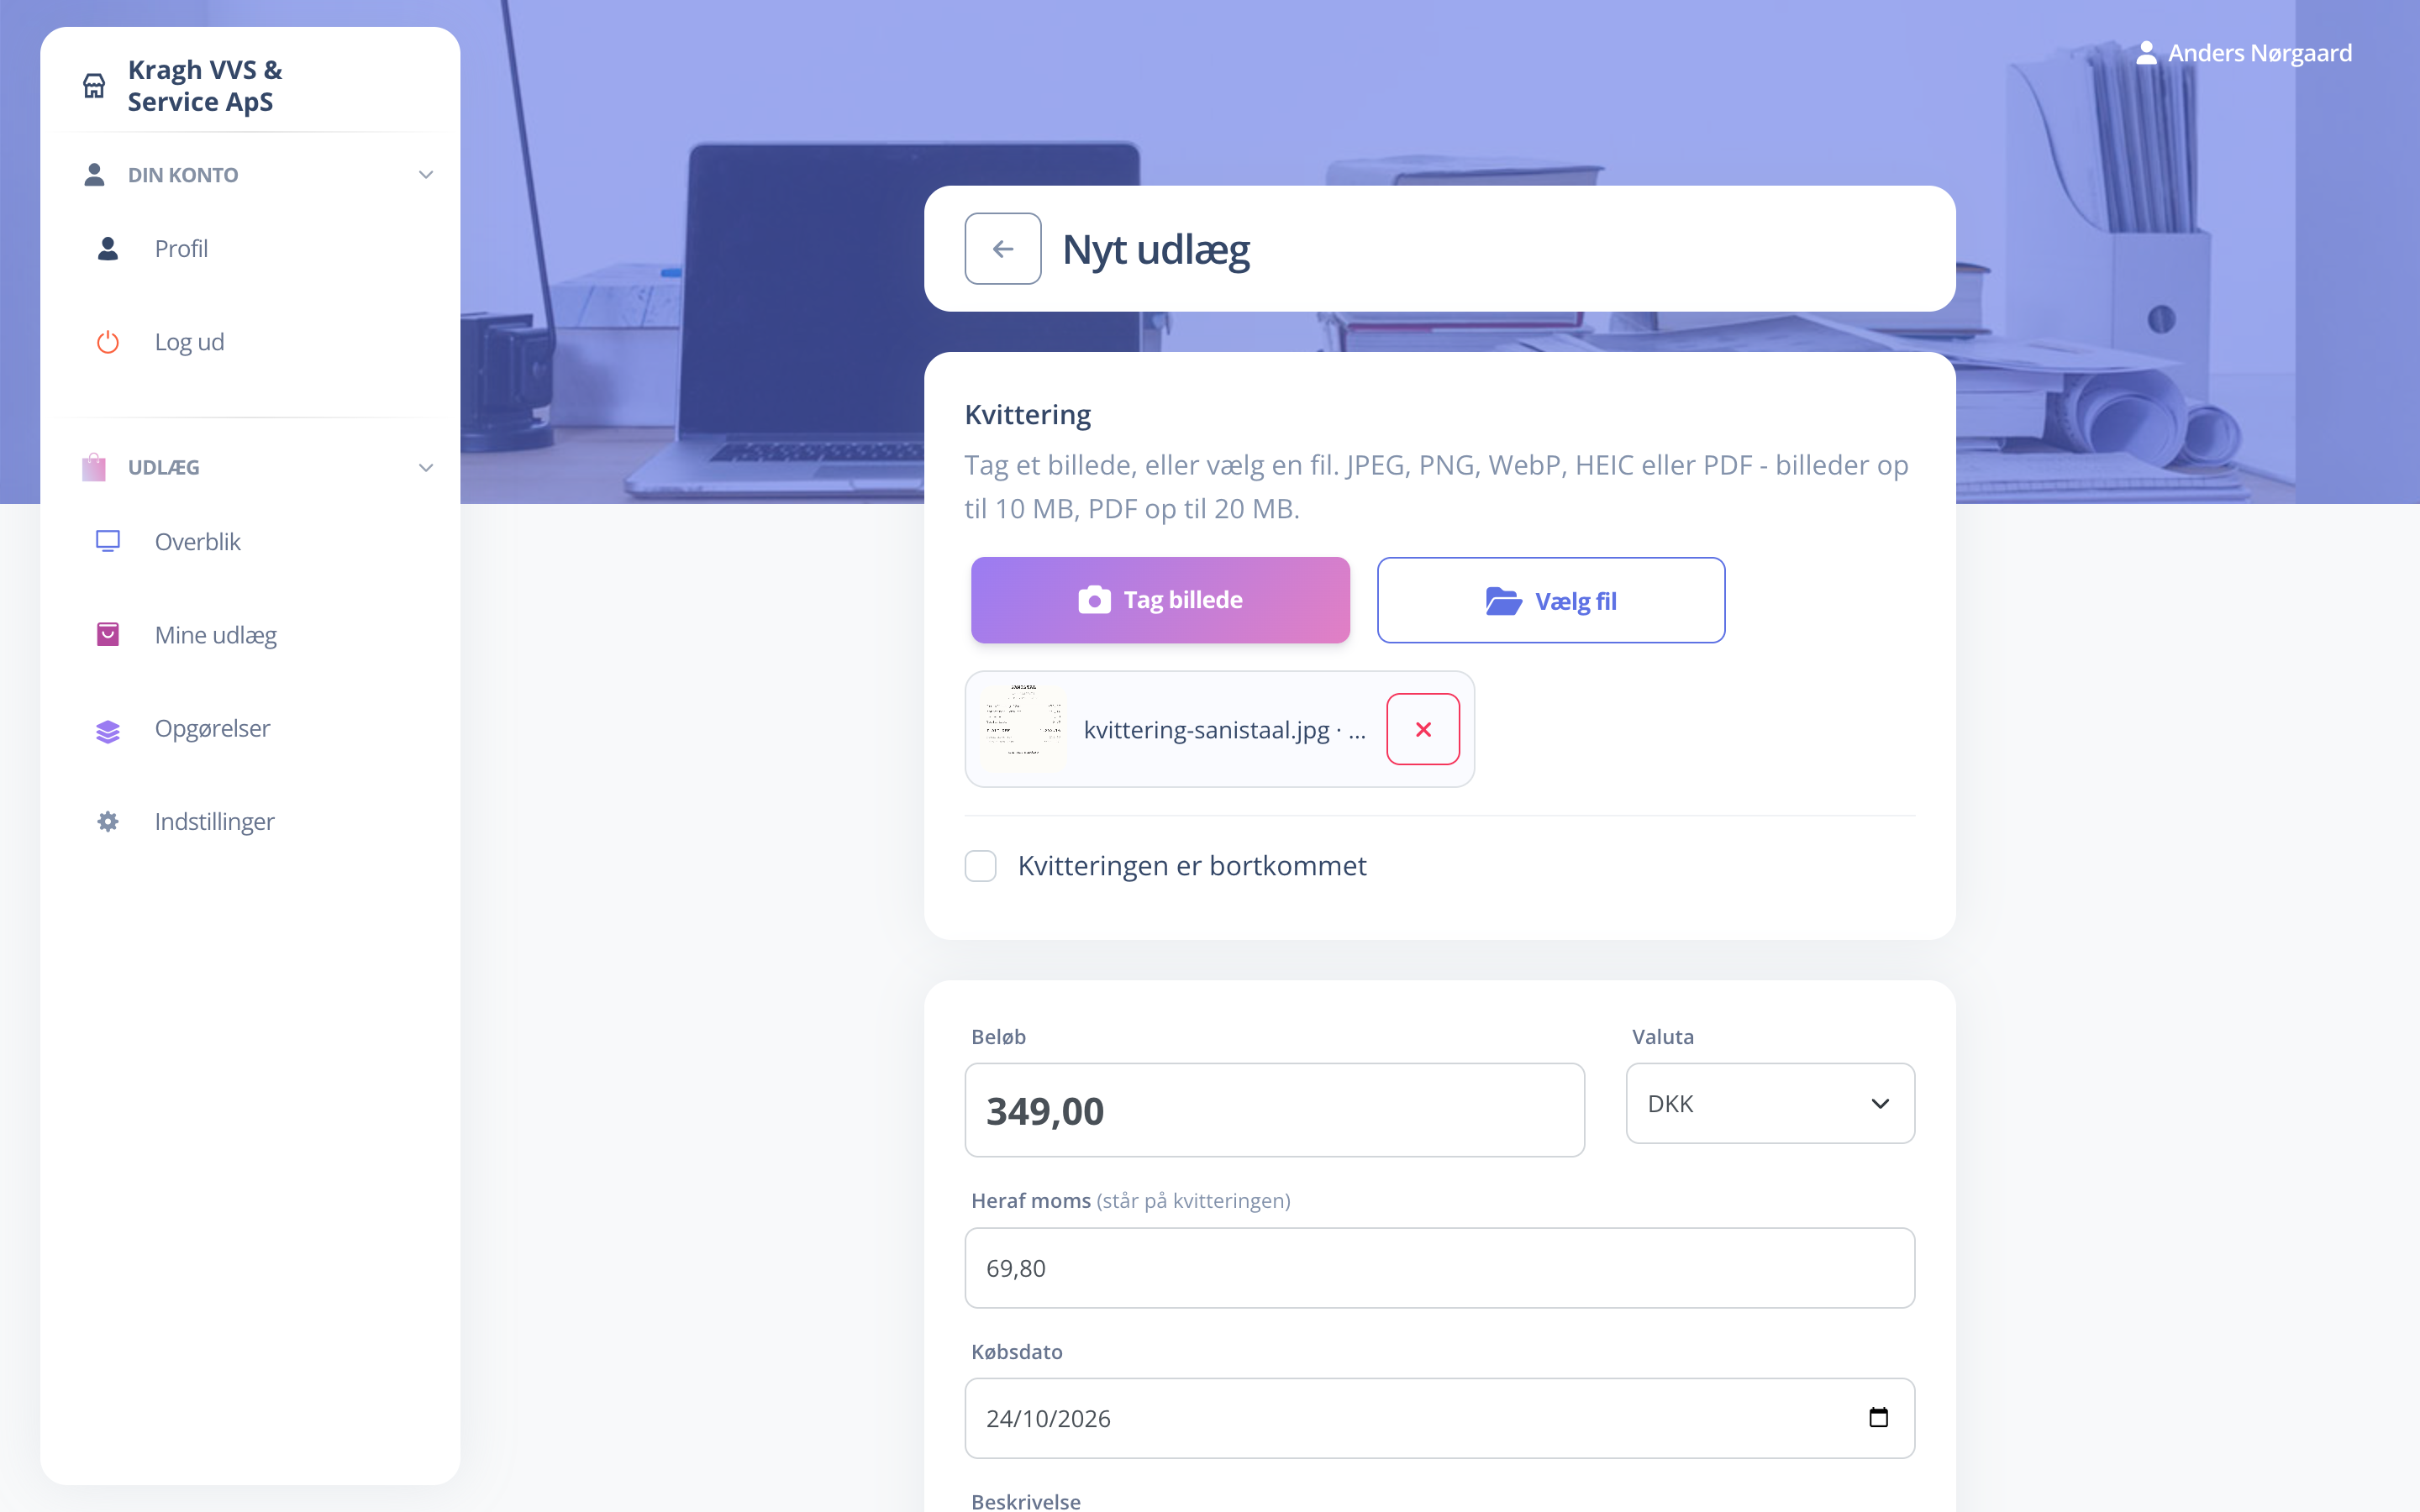
- Momsbeløbet foreslås som 20 % af beløbet inkl. moms, når udlægget er i danske kroner
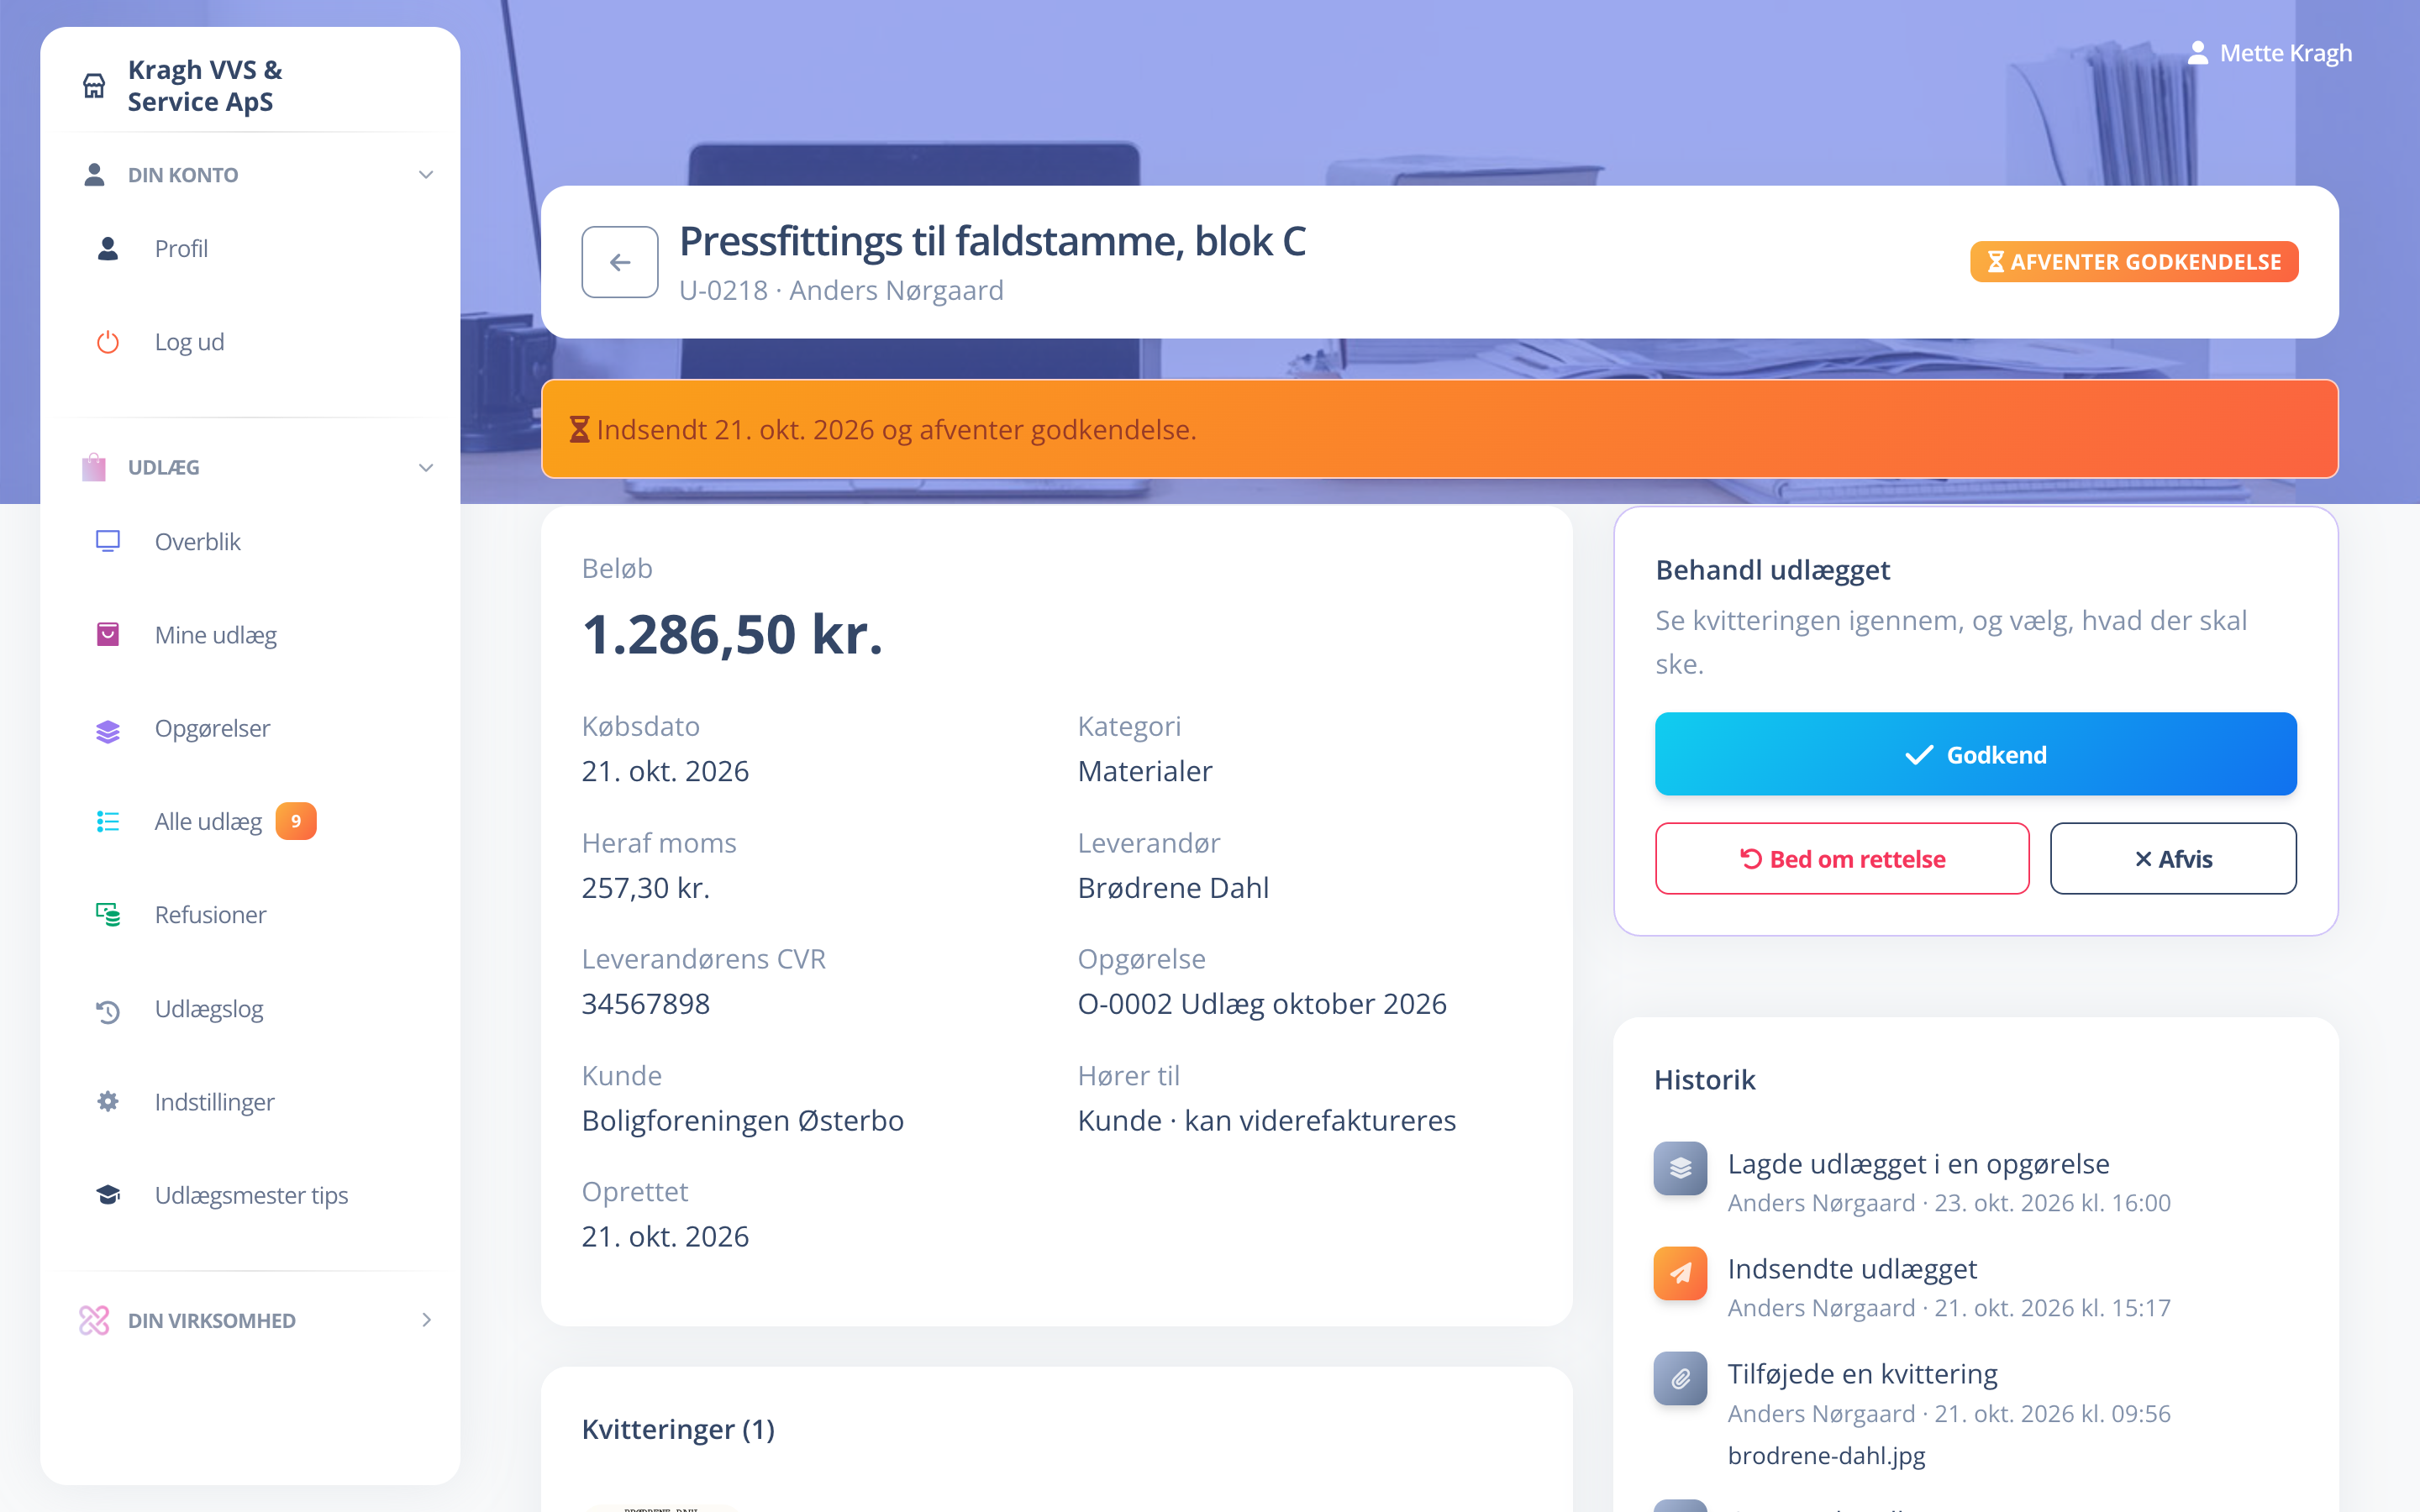
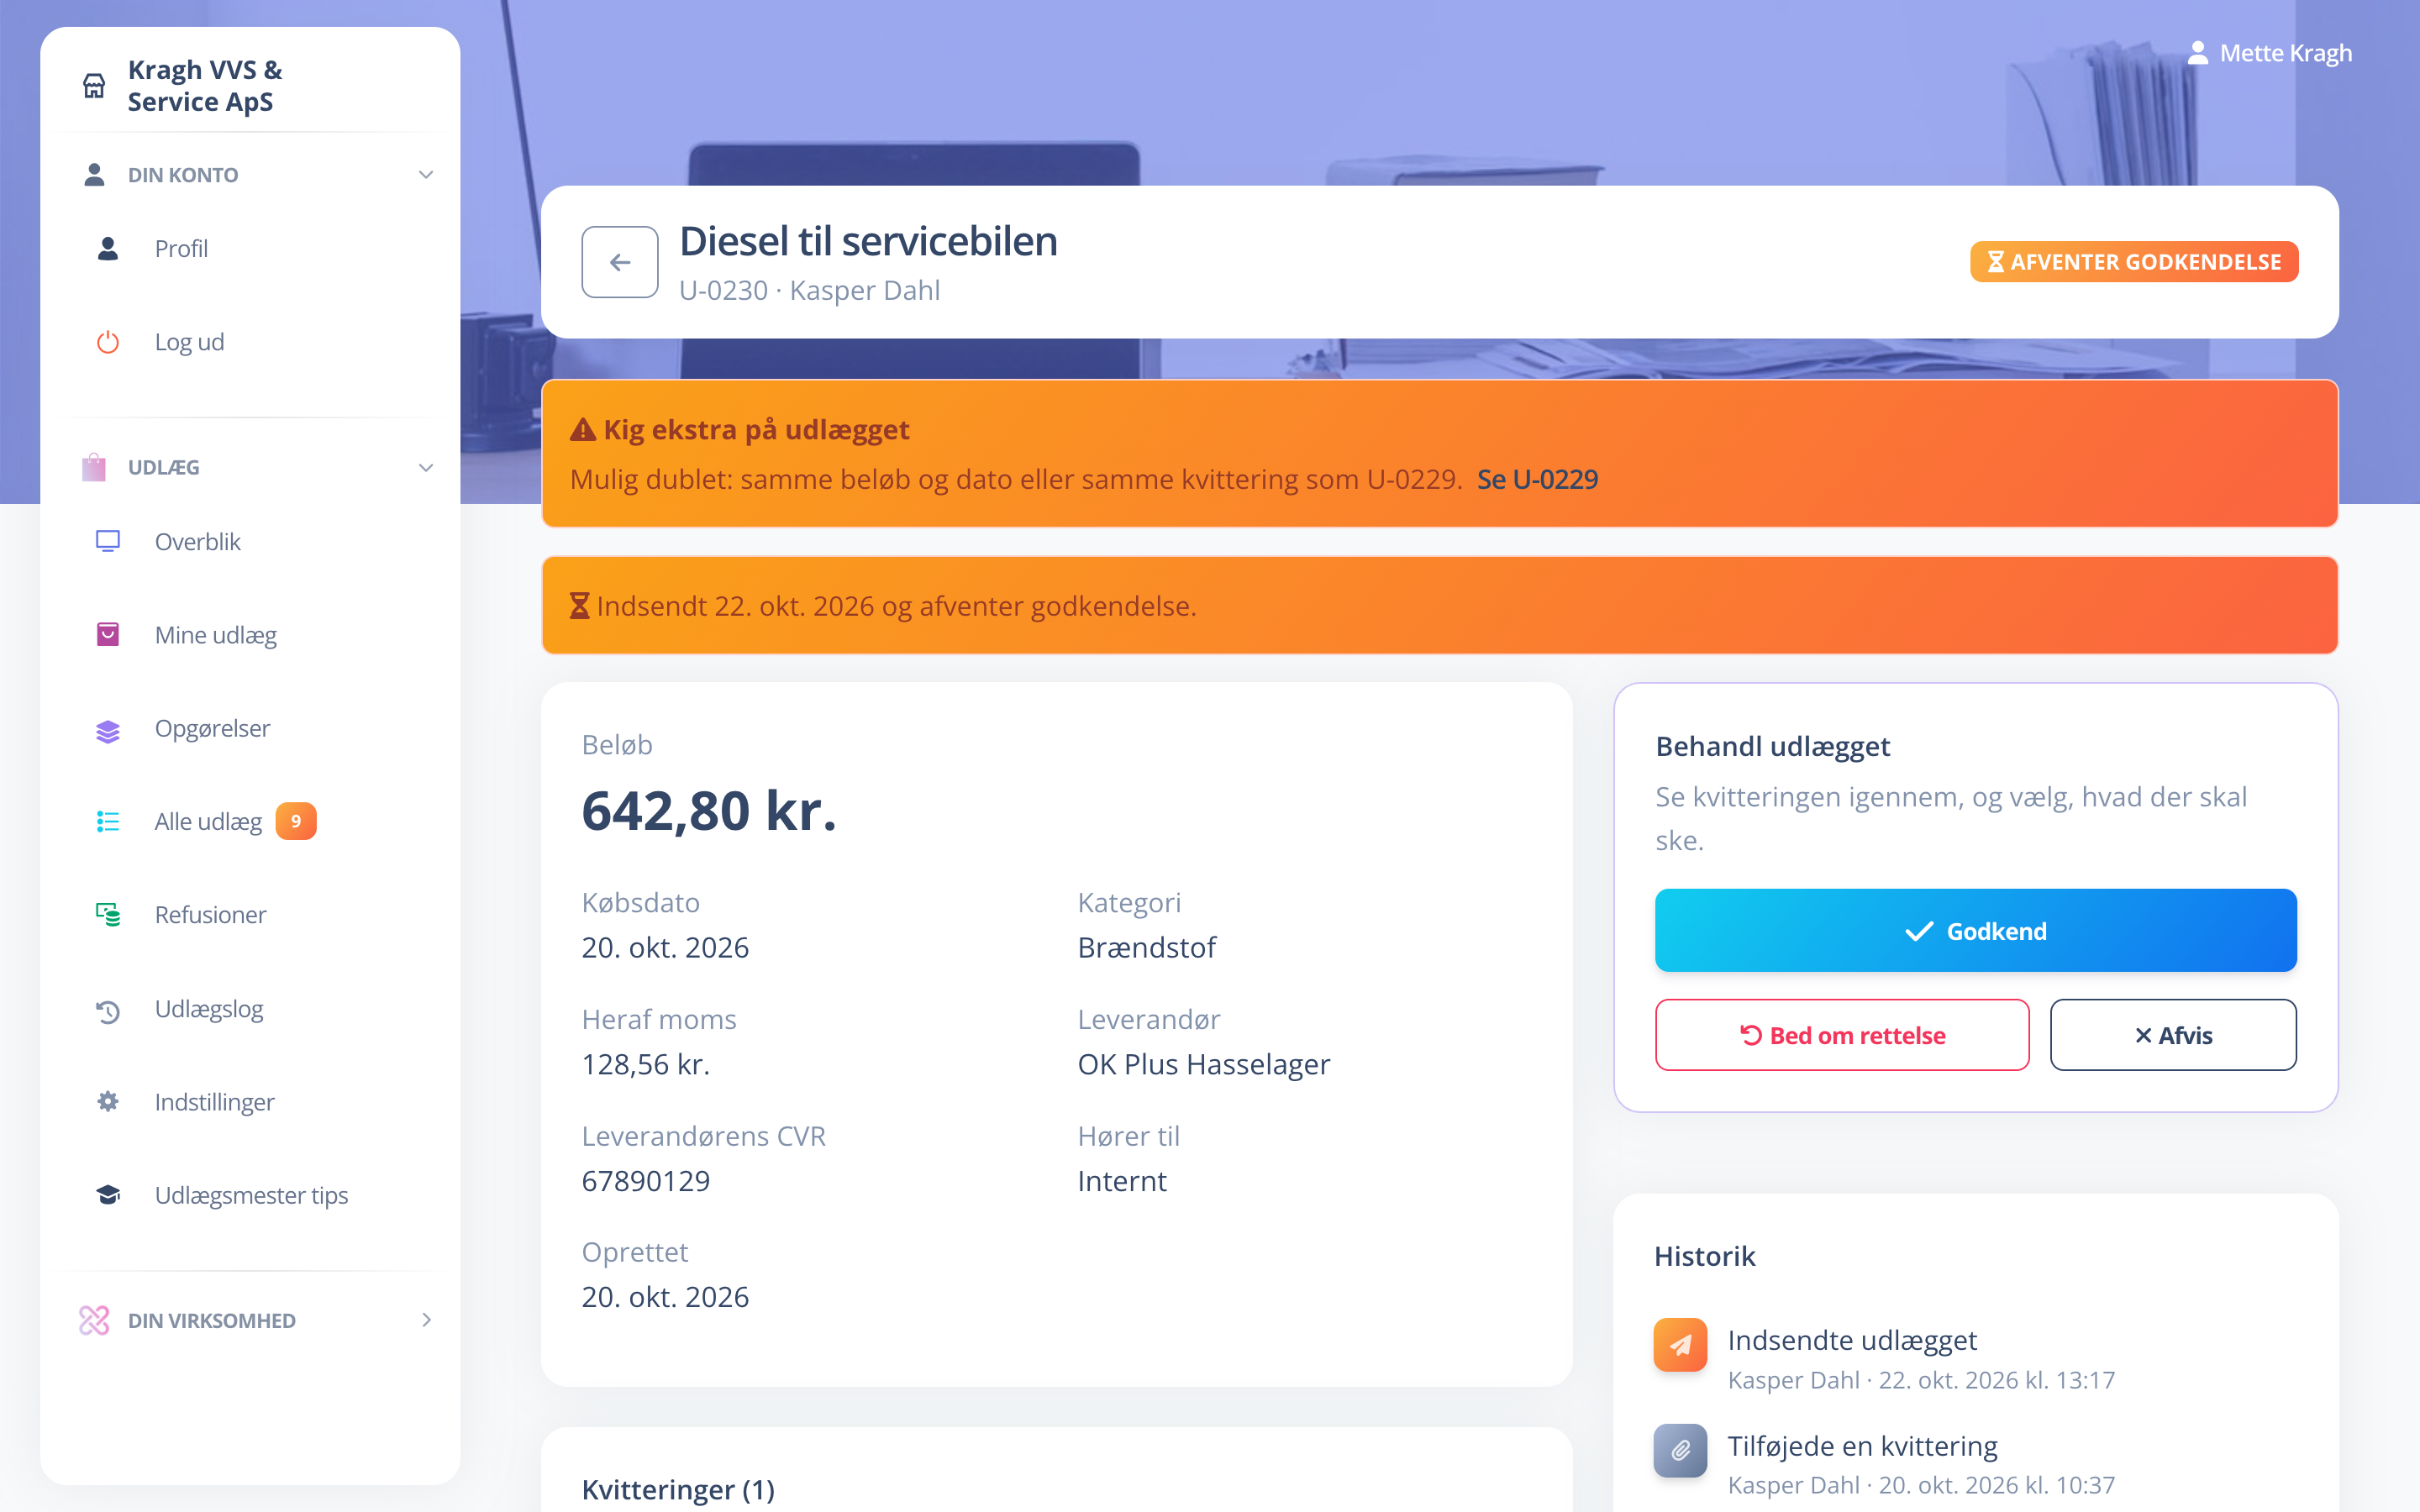
- Hver kategori har en momsregel: fuldt fradrag, 25 % eller ingen moms - og I kan rette den
- Udlæg i udenlandsk valuta får intet momsfradrag
- CSV-eksporten viser den moms, der kan trækkes fra, til bogholderen
Kilder
skat.dk: Momsfradrag for forplejning og hotel. Den juridiske vejledning (2026-2): D.A.11.1.2.3, D.A.11.1.7, A.B.3.3.1.4, A.B.3.3.1.6, D.A.11.5.7.1-4, D.A.5.15.2, D.A.10.1.4.5, D.A.11.6.1-2, D.A.12.1.3 og D.A.8.1.1.3.3.2. Alle kan findes på info.skat.dk.
Siden er en generel vejledning, gennemgået i november 2026 med udgangspunkt i skat.dk og Den juridiske vejledning. Reglerne kan ændre sig, og der kan være undtagelser - spørg jeres revisor, hvis I er i tvivl.
Spørgsmål og svar
Kan vi trække momsen fra, når kvitteringen er i medarbejderens navn?
Ved en kassebon eller forenklet faktura under 3.000 kr. står købers navn ikke på, så det er ikke et problem. Ved en fuld faktura bør den udstedes i virksomhedens navn og adresse. Er I i tvivl, så spørg jeres revisor.
Kan vi trække moms fra på kørselsgodtgørelse?
Nej. Der er ikke momsfradrag for faste godtgørelser som kørselspenge og diæter.
Hvad med moms på taxa?
Taxakørsel i Danmark er fritaget for moms, så der er ingen moms at trække fra.
Hvad hvis kvitteringen er væk?
Uden en gyldig faktura eller kassebon er der normalt intet momsfradrag. Bed butikken om en fakturakopi. Læs mere om udlæg uden kvittering.
Regner Udlægsmester momsen ud?
Udlægsmester foreslår momsbeløbet og viser den moms, der kan trækkes fra, efter kategoriens momsregel. Medarbejderen kan rette beløbet, og bogføringen sker hos jer.
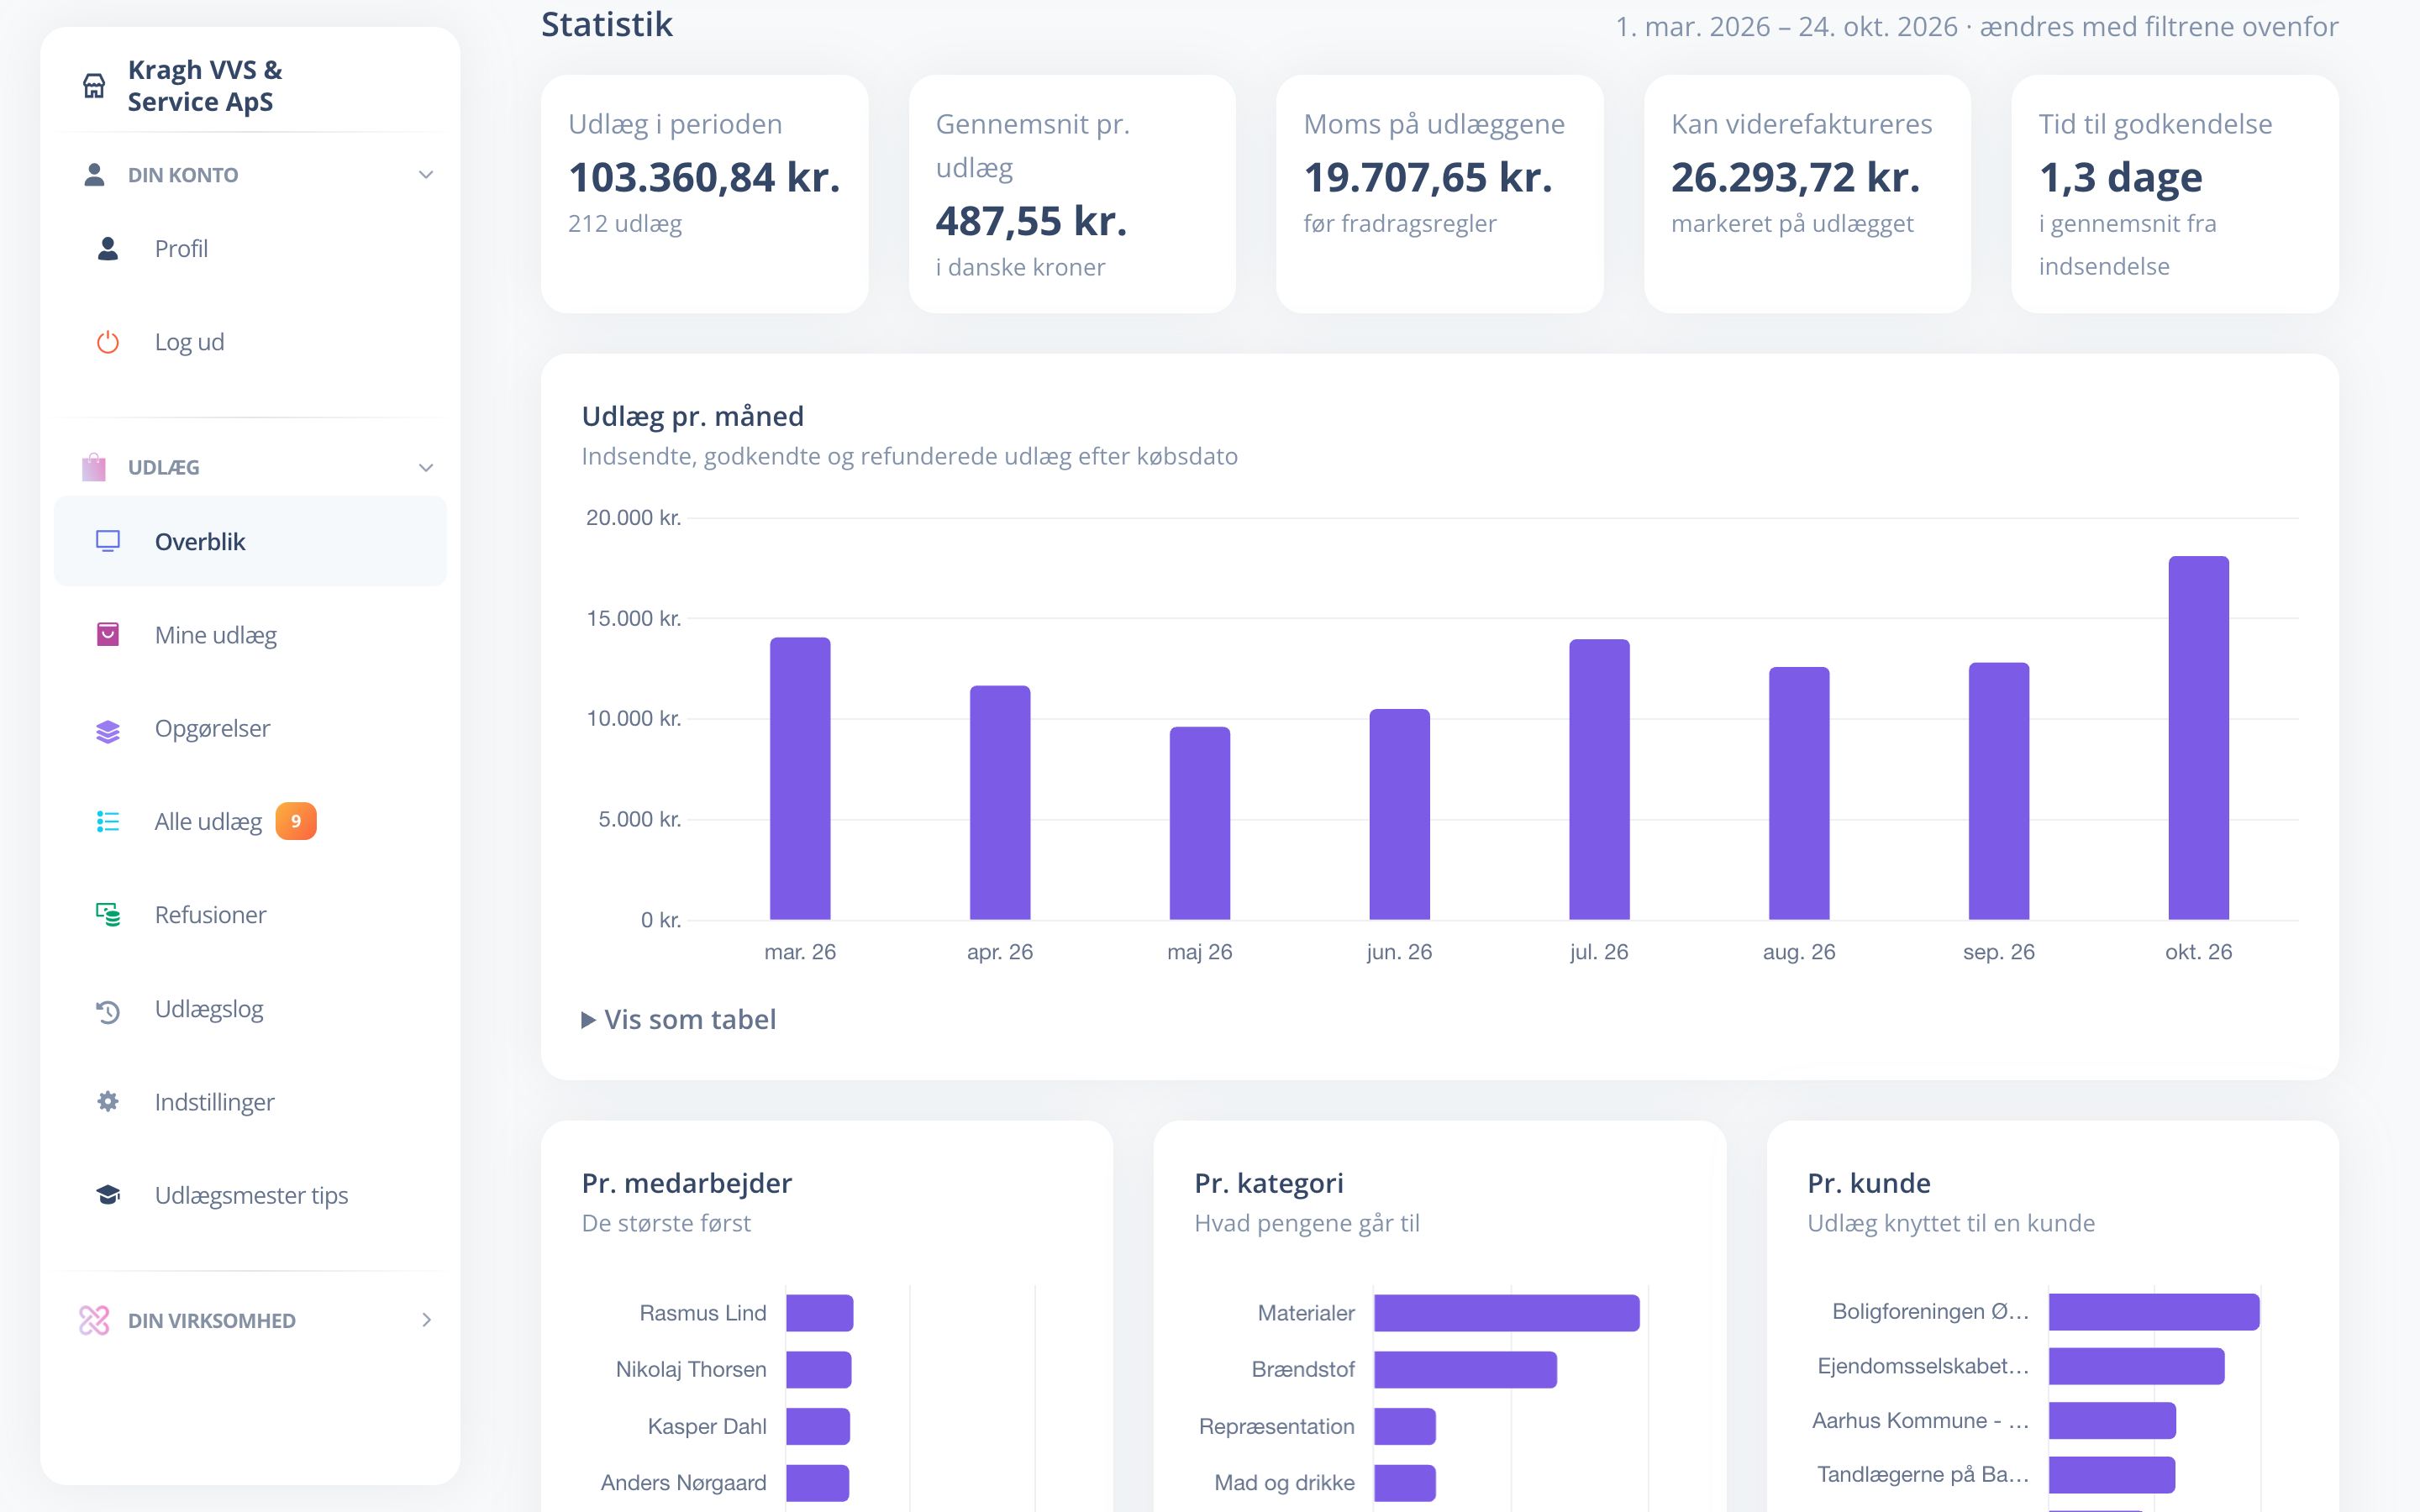
Momsen foreslået på hvert udlæg
Prøv Udlægsmester gratis
Opret virksomhed
Se også prisen eller
spørgsmål og svar.